Määritelmä
Liikevaihto kuvaa myyntiä, ei voittoa.
Liikevaihto kertoo myynnin suuruusluokan valitulla tilikaudella. Se ei kerro, jäikö yritykselle voittoa, paljonko kassassa on rahaa tai onko yritys valmis ostamaan. B2B-haussa lukua käytetään kokorajana yhdessä toimialan, sijainnin ja henkilöstön kanssa.
Määritelmä
Myyntituotot alennusten ja liikevaihtoverojen jälkeen, ei voitto.
Ero tulokseen
Käyttökate, liiketulos ja tilikauden tulos vastaavat eri kysymyksiin.
Mistä haetaan
Tilinpäätös, kaupparekisteri ja yritystietokanta eivät ole sama lähde.
Miten verrataan
Y-tunnus ja tilikausi pysyvät luvun mukana.
Haku käytännössä
Näin haet yrityksen liikevaihdon.
Haku onnistuu, kun tiedät minkä yhtiön lukua etsit ja miltä kaudelta. Sen jälkeen voit päättää, riittääkö luku rajaukseen.
- 01
Tunnista yhtiö.
Varmista juridinen yhtiö ja Y-tunnus. Älä hae brändinimellä, jos samaan nimeen liittyy useita yhtiöitä.
- 02
Avaa lähde.
Avaa tuloslaskelma kaupparekisterin tilinpäätöksestä tai yritystietokannan havainto.
- 03
Kirjaa kausi.
Kirjaa tilikausi ja se, onko luku yhtiön vai konsernin.
- 04
Erota tulos.
Vertaile vasta sitten käyttökate, liiketulos tai tilikauden tulos, jos ne ovat samasta lähteestä.
- 05
Rajaa lista.
Käytä rajaa kohdelistassa vasta, kun sama sääntö toimii koko joukolle.
Haku tuotteessa
Liikevaihto yhtenä yrityshaun rajana
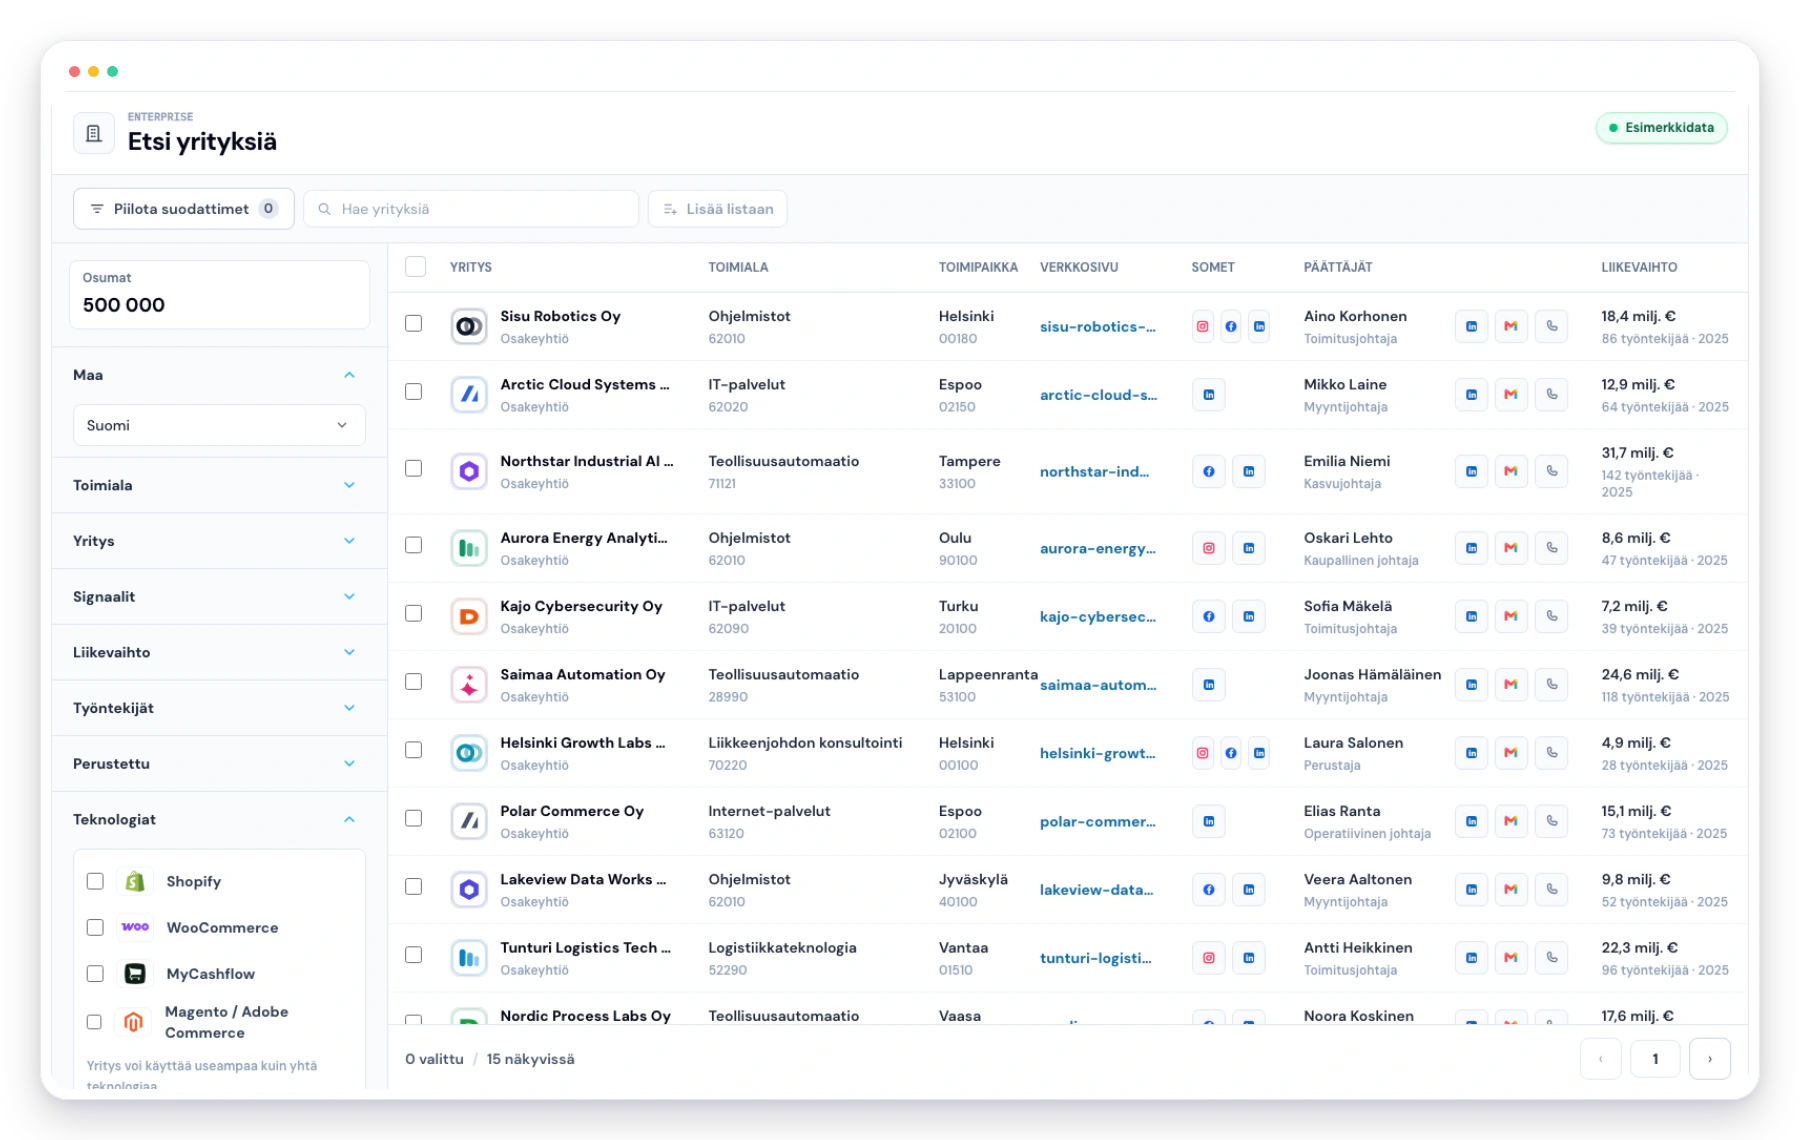
Yrityshaussa liikevaihto on yksi suodatin. Se ei korvaa toimialaa, sijaintia tai päättäjän tarkistusta.
Laskenta
Näin liikevaihto lasketaan.
Liikevaihdon lasku alkaa myynnistä, ei kuluista. Kirjanpitolain 4 luvun 1 § kuvaa erän: myyntituotoista vähennetään alennukset sekä arvonlisävero ja muut suoraan myynnin määrään perustuvat verot.
Rahoituksessa ja joillakin muilla toimialoilla tuottojen esittämiseen on omia sääntöjä. Yksittäinen tilinpäätös ratkaisee. Yhtä laskuesimerkkiä ei pidä yleistää kaikkiin yhtiöihin.
- 01
Myyntituotot
Lähde on tuotteiden ja palvelujen myynti ilman arvonlisäveroa.
- 02
Alennukset
Annetut alennukset vähennetään. Ne eivät jää liikevaihtoon.
- 03
Verot myynnistä
Arvonlisävero ja muut suoraan myynnin määrään perustuvat verot vähennetään.
- 04
Liikevaihto
Jäljelle jää liikevaihto. Kulut käsitellään vasta sen jälkeen.
Lukujen erot
Liikevaihto ei ole tulos.
Liikevaihto vs tulos on yleisin sekaannus. Myynti voi kasvaa samalla, kun tulos heikkenee, jos kulut kasvavat nopeammin. Siksi kokorajassa kannattaa lukea vähintään liikevaihto ja yksi kannattavuuden luku, jos molemmat ovat saatavilla.
Vertaile samaa yhtiötä ja samaa luvun tyyppiä. Emoyhtiön konserniluku ja tytäryhtiön erillisluku eivät ole vaihtokelpoisia, eikä niitä lasketa yhteen.
- 01
Käyttökate
Käyttökate lasketaan usein niin, että liikevoittoon lisätään poistot ja arvonalentumiset. Se ei ole kirjanpitoasetuksen tuloslaskelmakaavan pakollinen oma rivi, joten kahden lähteen käyttökate ei aina ole sama kaava.
- 02
Liiketulos
Liiketulos on sama asia kuin tilinpäätöksen liikevoitto tai -tappio. Siitä on vähennetty myös poistot. Rahoitustuotot, rahoituskulut ja verot eivät vielä ole mukana.
- 03
Tilikauden tulos
Tilikauden tulos on tilikauden voitto tai tappio. Se kertoo, mitä jää jäljelle, kun rahoituserät ja verot on käsitelty. Se ei ole kassavirta eikä oma pääoma.
- 04
Vertailu
Kasvuprosentti lasketaan erotuksena ja jaetaan aiemmalla luvulla. Nollasta alkavalle sarjalle samaa prosenttia ei voi laskea. Eri pituiset tilikaudet eivät ole sama ajanjakso.
Mistä luku löytyy
Mistä yrityksen liikevaihto löytyy?
Yrityksen liikevaihdon haku alkaa oikeasta yhtiöstä. Etsi Y-tunnus, avaa sitä vastaava tilinpäätös ja lue tuloslaskelman liikevaihto yhdessä tilikauden kanssa.
Jos tarvitset monta yritystä samaan rajaukseen, yritystietokanta kokoaa saatavilla olevat havainnot haettavaksi. Yksittäinen puuttuva solu ei tarkoita, että yritys olisi pieni.
- 01
Tilinpäätös
Osakeyhtiö toimittaa tilinpäätöksen kaupparekisteriin. Liikevaihto on tuloslaskelman erä, kun yhtiö käyttää kirjanpitoasetuksen kaavaa.
- 02
Kaupparekisteri ja PRH
Patentti- ja rekisterihallitus ylläpitää kaupparekisteriä. PRH:n avoin data varmentaa nimen, Y-tunnuksen ja rekisteritiedot. Se ei ole valmis liikevaihtohaku, eikä PRH ole tutkimuslistojemme liikevaihtolähde.
- 03
DM Faster
DM Fasterin yritystietokannassa liikevaihto näkyy havaintona tilikauden kanssa, kun luku on saatavilla. Tuore rekisteripäivitys ei tarkoita tuoretta tilikautta.
- 04
Milloin lukua ei ole
Julkinen saatavuus riippuu yhtiömuodosta ja kokoluokasta. Toiminimi ei toimita samaa julkista tuloslaskelmaa kuin osakeyhtiö. Puuttuva luku jätetään näkyviin puutteena.
Esimerkit tutkimuslistoista
Näin tutkimuslistoja luetaan.
Tutkimuslistat ovat esimerkkejä siitä, miten liikevaihtoa luetaan joukosta yrityksiä. Ne eivät ole kaikille toimialoille sopiva kohdelista, eikä rivin järjestys kerro ostohalusta.
Käytä listaa tarkistukseen: mikä yhtiö on kyseessä, miltä tilikaudelta luku on ja koskeeko se juridista yhtiötä. Sama tapa toimii, kun haet yrityksiä omaan myyntiisi.
- 01
Koko Suomi
Sata aktiivista yritystä on järjestetty uusimman luotettavan julkisen liikevaihtohavainnon mukaan. Jokaisella rivillä on Y-tunnus ja tilikausi.
- 02
Yksi kaupunki
Tampereen lista näyttää 30 juridista yhtiötä, joiden osoite on Tampereella. Luku on yhtiön, ei koko seudun yhteenlaskettu myynti.
- 03
Yksi toimiala
Tilitoimistojen lista rajaa toimialan ja näyttää 30 yhtiön liikevaihdon. Samaa listaa voi käyttää kokoluokan hahmottamiseen, ei valmiina ostajalistana.
- 04
Oma lista
Kun siirrät yrityksen omaan kohdelistaan, säilytä sama tilikausi ja sama yhtiörajaus. Älä vaihda hiljaa konsernilukuun.
Neljä eri lukua
Liikevaihto, käyttökate, liiketulos ja tulos
| Näkökulma | Mitä luku kuvaa | Suhde liikevaihtoon | Mitä se ei kerro |
|---|---|---|---|
| Liikevaihto | Myyntituotot alennusten ja liikevaihtoverojen jälkeen | Lähtöluku | Kannattavuutta tai kassaa |
| Käyttökate | Liiketoiminnan tulos ennen poistoja | Myynti miinus kulut ennen poistoja | Rahoitusta tai veroja |
| Liiketulos | Virallinen liikevoitto tai -tappio | Käyttökate poistojen jälkeen | Rahoituksen jälkeistä tulosta |
| Tilikauden tulos | Tilikauden voitto tai tappio | Liiketulos rahoituserien ja verojen jälkeen | Yhden tilikauden ulkopuolista kassaa |
Sovella käytäntöön
Pidä luku koossa
Säilytä tunnus ja tilikausi.
Kirjaa Y-tunnus, tilikausi ja se, onko luku juridisen yhtiön vai konsernin. Ilman näitä kahta yritystä ei voi verrata.
Käytä myynnissä
Raja ei ole valmis lista.
Käytä liikevaihtoa yhtenä kokorajana yhdessä toimialan, sijainnin ja henkilöstön kanssa. Ostotarve selviää keskustelusta.
Käsittele puute
Puuttuva luku ei ole nolla.
Kun havaintoa ei ole, jätä solu tyhjäksi. Nolla tarkoittaisi myyntiä, jota lähde ei väitä.
Aiheeseen liittyvät oppaat